Environmentálne otázky sa v posledných desaťročiach stali jednou z najdiskutovanejších tém hospodárskeho a spoločenského rozvoja. Klimatické zmeny, znečistenie ovzdušia, rastúce množstvo odpadov či vyčerpávanie prírodných zdrojov nútia organizácie hľadať nové prístupy k podnikaniu. Už dávno neplatí, že environmentálna zodpovednosť je výsadou len veľkých korporácií alebo ekologických iniciatív. Stále viac sa ukazuje, že aj malé a stredné podniky, verejné inštitúcie či neziskové organizácie musia aktívne pristupovať k otázkam ochrany životného prostredia. V tomto kontexte vznikol systém EMAS – Eco-Management and Audit Scheme, ktorý je jedným z najkomplexnejších nástrojov environmentálneho manažérstva v Európskej únii.
EMAS je dobrovoľný systém, ktorý umožňuje organizáciám zaviesť systematické riadenie environmentálnych aspektov, pravidelne hodnotiť svoju výkonnosť a transparentne komunikovať výsledky smerom k verejnosti. Jeho základným cieľom je podporovať neustále zlepšovanie environmentálneho správania organizácií a zároveň posilňovať dôveru zákazníkov, partnerov a spoločnosti. V porovnaní s medzinárodnou normou ISO 14001 ide o prísnejší systém, ktorý kladie väčší dôraz na transparentnosť, otvorenú komunikáciu a povinné zverejňovanie environmentálneho vyhlásenia.
Význam EMAS spočíva v tom, že poskytuje organizáciám rámec, ktorý im pomáha nielen plniť legislatívne požiadavky, ale aj systematicky zlepšovať svoje procesy. V praxi to znamená, že podniky sa učia identifikovať svoje environmentálne aspekty, stanovovať ciele a programy na ich zlepšenie, zavádzať opatrenia na zníženie negatívnych dopadov a pravidelne hodnotiť dosiahnuté výsledky. Tento cyklus neustáleho zlepšovania je základom moderného environmentálneho manažérstva a stáva sa nevyhnutným predpokladom dlhodobej udržateľnosti.
Diskusia o EMAS si vyžaduje aj pohľad na širší kontext. Európska únia sa dlhodobo snaží byť lídrom v oblasti environmentálnej politiky. Zavedenie EMAS je jedným z konkrétnych krokov, ktorými EÚ podporuje podniky a organizácie v prechode na udržateľné hospodárenie. EMAS je preto nielen technickým nástrojom, ale aj politickým signálom – ukazuje, že environmentálna zodpovednosť je kľúčovým prvkom európskeho hospodárskeho modelu. Organizácie, ktoré sa rozhodnú zapojiť do EMAS, sa tak stávajú súčasťou širšieho hnutia smerujúceho k udržateľnosti.
Zároveň je potrebné zdôrazniť, že EMAS nie je určený len pre veľké priemyselné podniky. Aj malé firmy, obce, školy či neziskové organizácie môžu získať certifikáciu. To je mimoriadne dôležité, pretože environmentálne problémy sa týkajú všetkých sektorov a veľkostí organizácií. Malé podniky často tvoria chrbtovú kosť ekonomiky a ich zapojenie do systémov environmentálneho manažérstva má zásadný význam pre celkový dopad na životné prostredie.
Úvodná analýza EMAS preto musí zohľadniť dve roviny:
- internú, ktorá sa týka zlepšenia procesov, efektívnejšieho využívania zdrojov a zníženia nákladov,
- externú, ktorá sa týka reputácie, dôveryhodnosti a vzťahu k zákazníkom, partnerom či verejnosti.
Práve kombinácia týchto dvoch rovín robí z EMAS jedinečný systém, ktorý dokáže ovplyvniť nielen fungovanie organizácie, ale aj jej postavenie na trhu a v spoločnosti.
Diskusia o výhodách a nevýhodách EMAS je preto mimoriadne aktuálna. Na jednej strane stojí argument, že EMAS je silný nástroj, ktorý podporuje udržateľnosť, zlepšuje environmentálne správanie a posilňuje reputáciu. Na druhej strane sa objavujú kritické hlasy, ktoré poukazujú na finančnú a administratívnu náročnosť, obmedzenú známosť mimo Európy či relatívne nízku mieru rozšírenia.
1. Charakteristika EMAS
Schéma pre environmentálne manažérstvo a audit (EMAS) je dobrovoľný systém vytvorený Európskou úniou, ktorý umožňuje organizáciám systematicky riadiť a zlepšovať svoje environmentálne správanie. Jeho základné prvky zahŕňajú:
- zavedenie environmentálnej politiky a programu,
- pravidelné vykonávanie environmentálnych auditov,
- vypracovanie a zverejňovanie environmentálneho vyhlásenia,
- nezávislé overenie celého systému akreditovaným overovateľom.
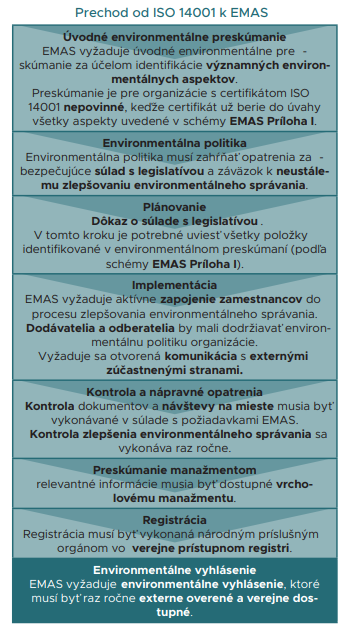
EMAS je otvorený pre všetky typy organizácií – od priemyselných podnikov cez služby až po verejný sektor. V porovnaní s ISO 14001 ide o prísnejší systém, ktorý kladie väčší dôraz na transparentnosť a komunikáciu s verejnosťou.
2. Argumenty „pre“ EMAS
2.1 Zlepšenie environmentálneho správania

Organizácie zapojené do EMAS systematicky znižujú negatívne dopady na životné prostredie. Zavádzajú opatrenia na úsporu energií, vody, surovín a minimalizáciu odpadov.
2.2 Reputačný prínos
Certifikácia EMAS je vnímaná ako znak serióznosti a zodpovednosti. Firmy získavajú konkurenčnú výhodu, posilňujú svoju značku a zvyšujú dôveru zákazníkov.
2.3 Transparentnosť
Povinnosť zverejňovať environmentálne vyhlásenie posilňuje dôveru verejnosti a partnerov. Organizácia sa stáva otvorenou a zodpovednou voči spoločnosti.
2.4 Legislatívny súlad
EMAS vyžaduje dodržiavanie všetkých právnych predpisov, čím minimalizuje riziko sankcií a sporov s kontrolnými orgánmi.
2.5 Podpora inovácií
Firmy sú motivované hľadať nové technológie a postupy, ktoré zlepšujú environmentálnu výkonnosť. To podporuje modernizáciu a dlhodobú udržateľnosť.
2.6 Prístup k zákazkám
V niektorých verejných tendroch je EMAS výhodou alebo dokonca podmienkou účasti. Organizácie tak získavajú lepšiu pozíciu pri uchádzaní sa o zákazky.
3. Argumenty „proti“ EMAS
3.1 Finančná náročnosť
Zavedenie a udržiavanie EMAS si vyžaduje investície do auditov, školení, technológií a pravidelného overovania. Pre malé podniky to môže byť výrazná záťaž.
3.2 Administratívna záťaž
Povinnosť pravidelného reportingu a zverejňovania environmentálneho vyhlásenia znamená vyššiu administratívnu náročnosť.
3.3 Obmedzená známosť mimo EÚ
EMAS je európsky systém, mimo Európy má menšiu váhu než ISO 14001. Firmy pôsobiace na globálnych trhoch môžu preto uprednostniť ISO.
3.4 Nízka miera rozšírenia
Počet registrovaných organizácií je relatívne nízky. To znižuje tlak na konkurenciu a oslabuje motivačný efekt.
3.5 Duplicitné požiadavky
Firmy, ktoré už majú ISO 14001, môžu vnímať EMAS ako nadbytočný, keďže mnohé požiadavky sa prekrývajú.
3.6 Náročnosť pre malé podniky
Menšie organizácie často nemajú kapacity na plnenie všetkých požiadaviek EMAS, čo obmedzuje jeho dostupnosť.
4. Porovnanie EMAS a ISO 14001

- ISO 14001 je medzinárodne uznávaný, EMAS je európsky systém.
- EMAS vyžaduje povinné zverejňovanie environmentálneho vyhlásenia, ISO nie.
- EMAS je prísnejší v oblasti legislatívneho súladu a transparentnosti.
- ISO 14001 je rozšírenejší a známejší na globálnych trhoch.
5. Praktické skúsenosti
Organizácie, ktoré implementovali EMAS, uvádzajú konkrétne prínosy:
- zníženie spotreby energií a vody,
- efektívnejšie nakladanie s odpadmi,
- lepšia komunikácia s verejnosťou a orgánmi štátnej správy,
- posilnenie dôvery zákazníkov.
Na druhej strane poukazujú na vysoké náklady, administratívnu náročnosť a nízku známosť systému medzi zákazníkmi.
6. Strategické zhodnotenie
- Veľké podniky: EMAS je vhodný ako súčasť CSR stratégie a posilnenie reputácie.
- Malé podniky: výhody sú zrejmé, ale náklady a administratíva môžu prevážiť.
- Verejný sektor: EMAS je nástroj na preukázanie environmentálnej zodpovednosti a transparentnosti.
EMAS – áno či nie?
Diskusia o prínosoch a nevýhodách systému EMAS ukazuje, že ide o nástroj s výrazným potenciálom, ale aj s konkrétnymi bariérami, ktoré bránia jeho širšiemu uplatneniu. V závere je preto vhodné zamerať sa na praktické implikácie, strategické odporúčania a perspektívy budúceho vývoja.
1. Praktické implikácie pre podniky
Implementácia systému EMAS má pre podniky zásadný praktický dopad, ktorý presahuje rámec formálnej certifikácie. Zavedenie schémy znamená, že organizácia musí detailne preskúmať svoje procesy, identifikovať environmentálne aspekty a nastaviť mechanizmy na ich riadenie. Tento proces prináša množstvo konkrétnych zmien v každodennej praxi podnikov.
Jednou z najvýznamnejších implikácií je optimalizácia vnútorných procesov. Podniky sú nútené analyzovať spotrebu energií, vody, surovín a produkciu odpadov. Výsledkom je zavádzanie opatrení, ktoré vedú k efektívnejšiemu využívaniu zdrojov. Napríklad výrobné firmy po implementácii EMAS často zavádzajú moderné technológie s nižšou energetickou náročnosťou alebo systémy recyklácie odpadov. To má priamy dopad na zníženie nákladov a zvýšenie konkurencieschopnosti.
Hoci sa zavedenie EMAS spája s počiatočnými investíciami, dlhodobé prínosy sú hmatateľné. Úspory energií, vody či materiálov sa premietajú do nižších prevádzkových nákladov. Navyše, transparentné environmentálne správanie môže byť podmienkou alebo výhodou pri získavaní zákaziek, najmä vo verejnom obstarávaní. Podniky tak získavajú prístup k novým trhom a obchodným príležitostiam.
Praktickým dopadom EMAS je aj zvýšenie dôveryhodnosti. Povinnosť zverejňovať environmentálne vyhlásenie znamená, že podniky komunikujú svoje výsledky otvorene a transparentne. Zákazníci, obchodní partneri či investori vnímajú takúto organizáciu ako seriózneho a zodpovedného partnera. V prostredí, kde sa reputácia stáva jednou z najcennejších hodnôt, je EMAS významným nástrojom na jej posilnenie.
Implementácia EMAS má aj psychologický a kultúrny rozmer. Zamestnanci vidia, že firma investuje do udržateľnosti a kvality. Jasne definované procesy a zodpovednosti znižujú chaos, zlepšujú pracovnú atmosféru a podporujú tímovú spoluprácu. To vedie k vyššej motivácii, produktivite a lojalite pracovníkov. EMAS tak prispieva k budovaniu pozitívnej firemnej kultúry.
EMAS posilňuje aj vzťahy s verejnosťou a regulačnými orgánmi. Transparentné informovanie o environmentálnej výkonnosti znižuje riziko konfliktov s kontrolnými orgánmi a zlepšuje komunikáciu s miestnymi komunitami. Podniky sa stávajú aktívnymi hráčmi v oblasti ochrany životného prostredia, čo im prináša lepšiu pozíciu pri rokovaniach s verejnými inštitúciami.
Praktickou implikáciou EMAS je aj podpora inovácií. Organizácie sú motivované hľadať nové technológie a postupy, ktoré zlepšujú environmentálnu výkonnosť. To vedie k modernizácii výrobných procesov, zavádzaniu digitálnych riešení na monitorovanie spotreby energií či využívaniu obnoviteľných zdrojov. EMAS sa tak stáva katalyzátorom technologického rozvoja.
EMAS podporuje dlhodobú udržateľnosť podnikov. Zavedenie systému znamená, že organizácia sa učí systematicky hodnotiť svoje dopady na životné prostredie a hľadať spôsoby, ako ich minimalizovať. Tento prístup je v súlade s globálnymi trendmi, ako je obehové hospodárstvo či klimatická neutralita. Podniky, ktoré implementujú EMAS, sa tak pripravujú na budúce výzvy a zvyšujú svoju odolnosť voči zmenám trhu a legislatívy.
2. Strategické odporúčania
Pre podniky, ktoré zvažujú zavedenie EMAS, je dôležité pristupovať k systému strategicky. To znamená:
Strategický prístup zvyšuje pravdepodobnosť, že EMAS bude vnímaný nielen ako administratívna povinnosť, ale ako reálny prínos pre podnik.
- Vyhodnotiť kapacity – malé firmy by mali zvážiť, či majú dostatočné personálne a finančné zdroje na plnenie požiadaviek.
- Prepojiť EMAS s obchodnou stratégiou – systém by nemal byť vnímaný ako izolovaný projekt, ale ako súčasť celkovej stratégie udržateľnosti a spoločenskej zodpovednosti.
- Využiť synergie s inými normami – podniky, ktoré už majú ISO 14001, môžu EMAS implementovať jednoduchšie, keďže mnohé požiadavky sa prekrývajú.
- Komunikovať výsledky – povinné environmentálne vyhlásenie by malo byť využité ako marketingový nástroj na posilnenie reputácie.
3. Perspektívy budúceho vývoja
Budúcnosť EMAS je úzko spojená s trendmi v oblasti udržateľnosti a environmentálnej politiky. Európska únia kladie čoraz väčší dôraz na zelenú transformáciu, obehové hospodárstvo a klimatickú neutralitu. V tomto kontexte sa EMAS môže stať dôležitým nástrojom, ktorý pomôže organizáciám preukázať ich záväzok k udržateľnosti.
Možno očakávať, že v budúcnosti sa zvýši tlak na transparentnosť a zodpovednosť podnikov. EMAS, so svojou povinnosťou zverejňovať environmentálne vyhlásenie, je na tieto požiadavky pripravený. Organizácie, ktoré sa rozhodnú pre certifikáciu, budú mať konkurenčnú výhodu, pretože dokážu preukázať konkrétne výsledky a záväzky voči životnému prostrediu.
4. Význam pre spoločnosť
EMAS má význam nielen pre samotné podniky, ale aj pre spoločnosť ako celok. Transparentné informovanie o environmentálnej výkonnosti posilňuje dôveru verejnosti a podporuje kultúru zodpovedného podnikania. Zároveň vytvára tlak na ostatné organizácie, aby sa tiež zamýšľali nad svojimi dopadmi na životné prostredie.
V širšom kontexte EMAS prispieva k napĺňaniu cieľov udržateľného rozvoja a klimatickej neutrality. Organizácie, ktoré sa zapoja do systému, sa stávajú aktívnymi hráčmi v procese transformácie hospodárstva smerom k udržateľnosti.
5. Kritické zhodnotenie
Napriek pozitívnym aspektom je potrebné otvorene pomenovať aj slabé stránky. EMAS je stále relatívne málo rozšírený, čo znižuje jeho vplyv na trh. Mnohé podniky ho vnímajú ako finančne a administratívne náročný systém, ktorý je dostupný najmä pre väčšie organizácie. Ak má EMAS získať širšie uplatnenie, bude potrebné hľadať spôsoby, ako znížiť bariéry vstupu – napríklad prostredníctvom finančnej podpory, zjednodušenia administratívnych požiadaviek alebo lepšej propagácie systému.
Schéma pre environmentálne manažérstvo a audit (EMAS)
EMAS je komplexný nástroj environmentálneho manažérstva, ktorý prináša hmatateľné prínosy pre podniky aj spoločnosť. Jeho implementácia vedie k zlepšeniu procesov, úsporám zdrojov, posilneniu reputácie a transparentnosti. Na druhej strane je spojený s vyššími nákladmi a administratívnou záťažou, čo obmedzuje jeho rozšírenie.
EMAS je vhodný najmä pre organizácie, ktoré chcú ísť nad rámec základných požiadaviek a preukázať svoju zodpovednosť voči životnému prostrediu. Pre malé podniky môže byť výzvou, no pri správnom strategickom prístupe sa stáva investíciou, ktorá prináša dlhodobé výsledky.
Právny základ EMAS v SR a EU
Nariadenie Európskeho parlamentu a Rady (ES) č. 1221/2009 o dobrovoľnej účasti organizácií v schéme Spoločenstva pre environmentálne manažérstvo a audit – EMAS III.
Nariadenie Komisie (EÚ) 2017/1505 ktorým sa menia prílohy I, II a III k nariadeniu Európskeho parlamentu a Rady (ES) č. 1221/2009 o dobrovoľnej účasti organizácií v schéme Spoločenstva pre environmentálne manažérstvo a audit (EMAS).
Nariadenie Komisie (EÚ) č. 2018/2026, ktorým sa mení príloha IV k nariadeniu Európskeho parlamentu a Rady (ES) č. 1221/2009 o dobrovoľnej účasti organizácií v schéme Spoločenstva pre environmentálne manažérstvo a audit (EMAS).
Zákon NR SR č. 351/2012 o environmentálnom overovaní a registrácií organizácií v schéme Európskej únie pre environmentálne manažérstvo a audit a o zmene a doplnení niektorých zákonov.
Súvisiace právne predpisy:
Nariadenie Európskeho parlamentu a Rady (ES) č. 1893/2006, ktorým sa zavádza štatistická klasifikácia ekonomických činností NACE Revision 2. Delegované nariadenie Komisie (EÚ) č. 2023/137, ktorým sa mení nariadenie (ES) č. 1893/2006, ktorým sa zavádza štatistická klasifikácia ekonomických činností NACE Revision 2.1.
Rozhodnutie Komisie č. 2017/2285/EÚ, ktorým sa mení príručka pre používateľov s prehľadom podmienok účasti v EMAS podľa nariadenia Európskeho parlamentu a Rady (ES) č. 1221/2009 o dobrovoľnej účasti organizácií v schéme Spoločenstva pre environmentálne manažérstvo a audit (EMAS).
Rozhodnutie Komisie č. 2011/832/EÚ, týkajúce sa Usmernenia o združenej registrácii v EÚ, registrácií organizácií pre tretie krajiny a globálnej registrácie podľa nariadenia (ES) č. 1221/2009.
Odporúčanie Komisie č. 2003/532/ES o usmernení pre implementáciu nariadenia (ES) č. 761/2001 Európskeho parlamentu a Rady umožňujúceho dobrovoľnú účasť organizácií v schéme environmentálneho manažérstva auditu (EMAS) Spoločenstva vzhľadom na výber a používanie indikátorov environmentálneho správania.
Odporúčanie Komisie č. 2003/361/ES, ktoré sa týka definície mikro, malých a stredných podnikov.
Smernica Európskeho parlamentu a Rady č. 94/62/ES z 20. decembra 1994 o obaloch a odpadoch z obalov v znení neskorších predpisov.
Smernica Európskeho parlamentu a Rady č. 2008/98/ES z 19. novembra 2008 o odpade a o zrušení určitých smerníc.
Vyhláška Štatistického úradu SR č. 306/2007 Z.z., ktorou sa vydáva štatistická klasifikácia ekonomických činností.
Vyhláška Štatistického úradu SR č. 438/2004 Z.z., ktorou sa vydáva klasifikácia štatistických územných jednotiek.
Zákon NR SR č. 525/2003 Z. z. o štátnej správe starostlivosti o životné prostredie a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.
Zákon č. 39/2013 Z.z. o integrovanej prevencii a kontrole znečisťovania životného prostredia a o znení a doplení niektorých zákonov.
Zákon č. 128/2015 Z.z. o prevencii závažných priemyselných havárií a o zmene a doplnení niektorých zákonov v znení zákona č. 91/2016 Z. z.
Zákon č. 530/2003 Z.z. o obchodnom registri a o zmene a doplnení niektorých zákonov v znení neskorších predpisov.